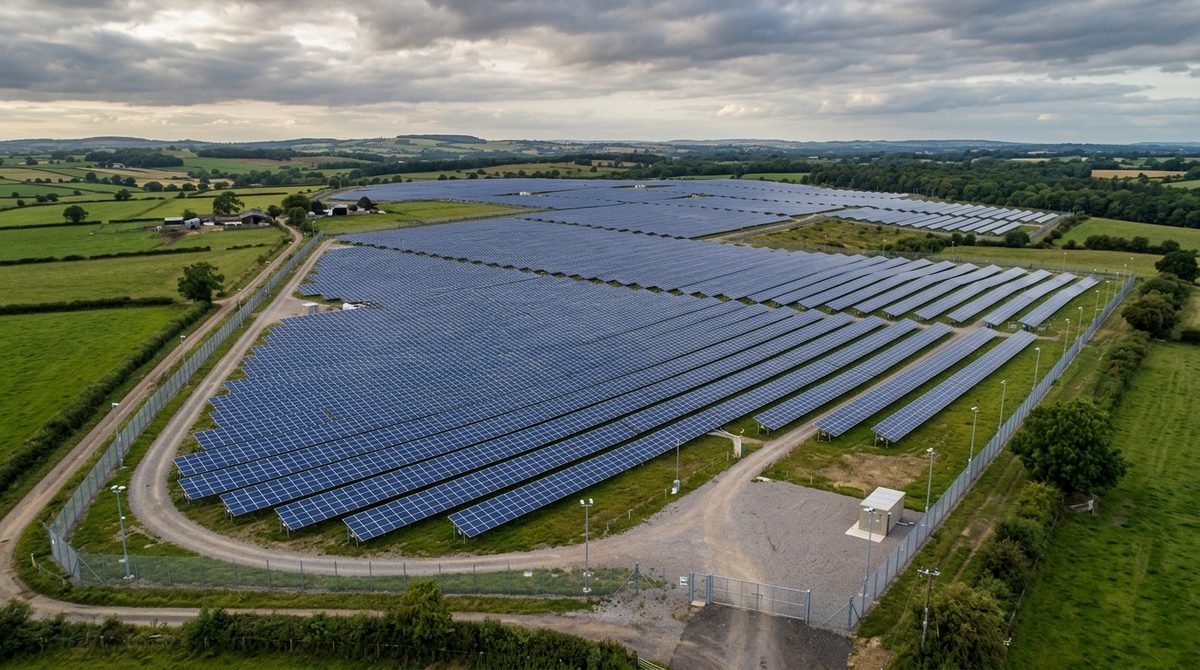
Ile kosztuje ubezpieczenie farmy fotowoltaicznej i co dokładnie musi zawierać polisa, aby bank zaakceptował finansowanie Twojej inwestycji? Wysokość rocznej składki zależy przede wszystkim od wartości odtworzeniowej mienia oraz wybranego zakresu ochrony, który przy komercyjnych instalacjach opiera się na formule all risks i może uwzględniać przerwy w produkcji prądu.
W tym artykule znajdziesz szczegółowy przegląd kosztów, wymaganych sum ubezpieczenia oraz kluczowych wyłączeń odpowiedzialności, na które musisz uważać przed podpisaniem umowy.
Z tego artykulu dowiesz sie:
- jakie wymogi prawne i formalne, w tym wpis do rejestru MIOZE oraz koncesję URE, musisz spełnić przed ubezpieczeniem farmy fotowoltaicznej
- co dokładnie chroni polisa oparta na formule all risks i jakie komponenty wchodzą w skład zabezpieczanego mienia
- dlaczego klauzula Business Interruption zabezpiecza utracone przychody i jak długi okres odszkodowawczy warto wybrać w obliczu długiego oczekiwania na transformator
- jak nakłady inwestycyjne (CAPEX) oraz lokalizacja, zastosowane zabezpieczenia i jakość komponentów wpływają na wysokość rocznej składki ubezpieczeniowej
- na jakie wyłączenia odpowiedzialności, limity oraz franszyzy uważać przy podpisywaniu umowy ubezpieczeniowej, aby uniknąć problemów podczas likwidacji szkody
Dlaczego ubezpieczenie farmy fotowoltaicznej jest fundamentem bezpiecznej inwestycji
Kiedy stawiasz wielkopowierzchniową instalację słoneczną, angażujesz potężny kapitał, a zwrot z niego planujesz na całe dekady. Twoja infrastruktura stoi pod gołym niebem, inaczej niż tradycyjne budynki. Deszcz, grad, wandalizm czy awarie techniczne uderzają w nią bezpośrednio. Dlatego ubezpieczenie farmy fotowoltaicznej traktuj jak bazowy instrument zarządzania ryzykiem, a nie zbędny wydatek operacyjny.
Rynek naziemnych instalacji słonecznych w Polsce rozwija się w szybkim tempie. Urząd Regulacji Energetyki w raporcie podsumowującym rynek małych instalacji OZE (URE, maj 2025 r.) podaje, że na koniec 2024 roku w Polsce działało 5 741 małych instalacji fotowoltaicznych (o mocy od 50 kW do 1 MW) o łącznej mocy zainstalowanej 4 547,1 MW. Oznacza to, że małe farmy PV wygenerowały ponad 88% mocy wszystkich małych instalacji OZE w kraju. Zabezpieczasz więc mienie o wielomilionowej wartości, co rodzi konkretne wyzwania techniczne i formalne.
Często to bank zmusza Cię do zakupu polisy. Kiedy finansujesz projekt kapitałem obcym, instytucja finansowa wprost wymaga przeniesienia ryzyka na ubezpieczyciela. Standardem na rynku pozostaje wtedy cesja praw z polisy na bank – to główne zabezpieczenie spłaty zadłużenia, gdyby doszło do szkody całkowitej. Profesjonalna polisa chroni Twój kapitał od momentu wjazdu pierwszych paneli na plac budowy, przez testy obciążeniowe, aż po wieloletnią komercyjną produkcję prądu.
Miej na uwadze formalny status swojej inwestycji. Zgodnie z ustawą o odnawialnych źródłach energii (Sejm RP / URE, stan prawny na 2024 rok) instalacje o mocy od 50 kW do 1 MW musisz wpisać do rejestru małych instalacji (MIOZE). Gdy przekraczasz 1 MW, potrzebujesz już koncesji Prezesa URE na wytwarzanie energii elektrycznej. Zgodnie z ustawą Prawo budowlane (Sejm RP, stan prawny na 2024 rok) każda instalacja o mocy powyżej 50 kW wymaga też uzgodnienia projektu pod względem ochrony przeciwpożarowej z rzeczoznawcą i zawiadomienia organów Państwowej Straży Pożarnej. Bez dopełnienia tych formalności żaden ubezpieczyciel nie obejmie obiektu ochroną.
Co obejmuje kompleksowe ubezpieczenie farmy fotowoltaicznej?
W sektorze OZE powszechnie stosuje się formułę all risks, czyli ochronę od wszystkich ryzyk. W przeciwieństwie do polis opartych na ryzykach nazwanych polisa all risks farma fotowoltaiczna zabezpiecza Twój park przed skutkami wszelkich zdarzeń losowych, chyba że ubezpieczyciel wyraźnie wyłączył je w Ogólnych Warunkach Ubezpieczenia (OWU). Taka konstrukcja umowy przenosi ciężar dowodu na ubezpieczyciela i ułatwia Ci dochodzenie roszczeń przy nietypowych stratach.
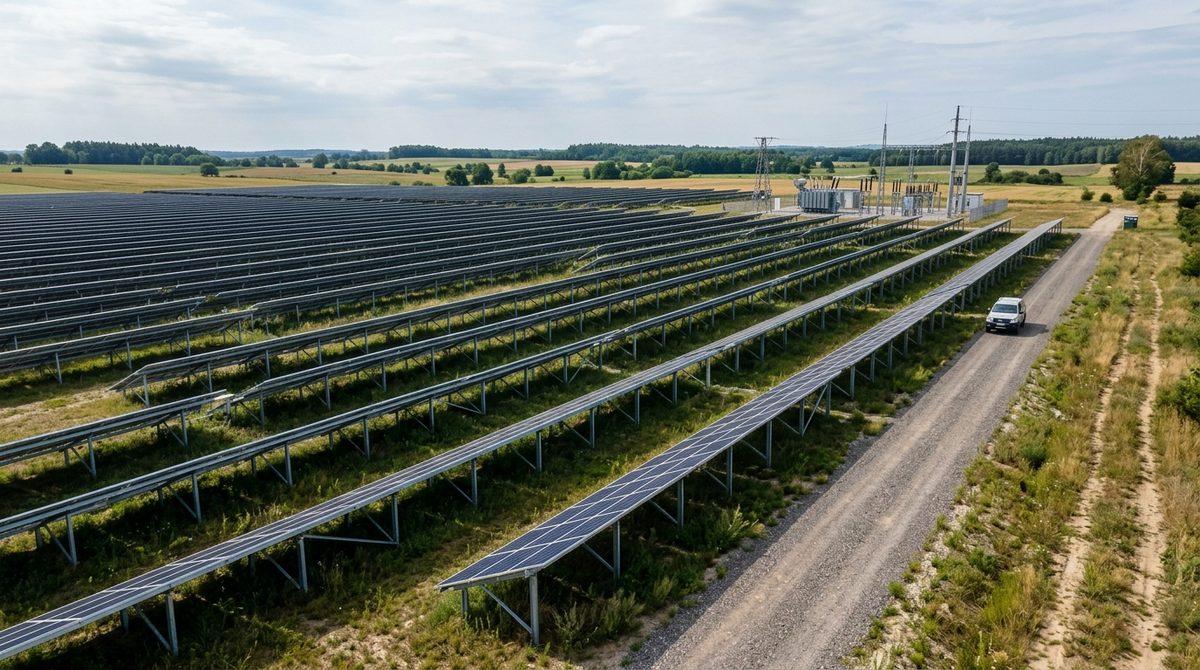
Dobrze ułożony program chroni konstrukcję nośną oraz zaawansowaną aparaturę elektroenergetyczną, która odpowiada za nieprzerwaną produkcję prądu. Polisa zabezpiecza konkretne elementy:
- moduły fotowoltaiczne wraz z konstrukcją nośną stołów (pale wbijane, klemy, konstrukcje wsporcze), chronione przed gradem, wichurami czy obciążeniem śniegiem,
- serce technologiczne farmy, czyli centralny lub łańcuchowy falownik, narażony na przepięcia, zwarcia wewnętrzne oraz przegrzanie,
- kontenerową stację transformatorową oraz transformator olejowy lub suchy, które tworzą newralgiczny węzeł wyprowadzenia mocy do sieci dystrybucyjnej,
- trasy kablowe prądu stałego (DC) i zmiennego (AC), rozdzielnice średniego i niskiego napięcia oraz instalację odgromową,
- infrastrukturę pomocniczą i ochronną, w tym monitoring wizyjny i ochrona CCTV, ogrodzenie panelowe, oświetlenie strefowe oraz drogi dojazdowe w granicach działki.
Katalog zdarzeń losowych gwarantujących wypłatę odszkodowania obejmuje gwałtowne siły natury: huraganowy wiatr, bezpośrednie uderzenie pioruna, ulewne deszcze, osuwanie się ziemi oraz pożar wywołany łukiem elektrycznym. Odszkodowanie otrzymasz również za straty spowodowane przez osoby trzecie, gdy ktoś zdewastuje ogrodzenie, dokona wandalizmu lub włamie się na teren farmy.
Ubezpieczenie od utraty przychodów (Business Interruption)
Kiedy grad niszczy panele albo pali się transformator, sam wydatek na nowy sprzęt to dopiero początek kłopotów. Poważna awaria odcina przychody ze sprzedaży energii na całe tygodnie lub miesiące. Przed taką wyrwą w budżecie zabezpiecza ubezpieczenie utraty korzyści fotowoltaika, czyli klauzula Business Interruption (BI).
Klauzula BI zaczyna działać, gdy dojdzie do szkody materialnej objętej podstawową umową. Towarzystwo ubezpieczeniowe wyrównuje wtedy Twój utracony zysk operacyjny i pokrywa stałe wydatki spółki celowej (SPV): raty odsetkowe kredytu, opłaty za dzierżawę gruntu czy ryczałt za serwis O&M. Bardzo ważnym punktem umowy pozostaje tak zwany okres odszkodowawczy, czyli maksymalny czas wypłaty świadczenia (zwykle 6, 12 lub 18 miesięcy). Wybierz dłuższy wariant, na przykład 12 miesięcy. Dlaczego? Producenci transformatorów dużej mocy każą czekać na nowy egzemplarz nawet niemal rok.
Do ustalenia sumy ubezpieczenia oraz kwoty odszkodowania w ramach BI posłużą Twoje prognozy produkcyjne oparte na nasłonecznieniu i zakontraktowane stawki sprzedaży prądu. Urząd Regulacji Energetyki w danych z rozstrzygnięcia aukcji OZE dla dużych instalacji wiatrowych i PV powyżej 1 MW z grudnia 2024 roku (koszyk AZ/7/2024) wskazał cenę referencyjną 389 zł/MWh, a zwycięskie oferty fotowoltaiczne zamknęły się w widełkach od 244,80 zł/MWh do 334,77 zł/MWh. Niezależnie od tego, czy rozliczasz się w systemie aukcyjnym, na podstawie umowy cPPA czy bezpośrednio na rynku spot, likwidator szkody wykorzysta te stawki do wyliczenia strat za każdą niewyprodukowaną megawatogodzinę.
Ochrona od ryzyk montażowych (polisa CAR/EAR)
Ryzyko zniszczenia mienia pojawia się na długo przed przesłaniem pierwszego prądu do sieci dystrybucyjnej. Podczas prac w terenie potrzebujesz ubezpieczenie budowy farmy fotowoltaicznej na warunkach CAR/EAR (Construction All Risks / Erection All Risks). Polisa chroni Ciebie oraz generalnego wykonawcę przed niespodziewanymi zdarzeniami w trakcie robót ziemnych, wbijania pali kafarami, montowania szklanych paneli oraz prób rozruchowych (tak zwanego hot commissioning).
Taka polisa montażowa chroni komponenty zmagazynowane na placu budowy przed kradzieżą i nawałnicami. Oprócz tego umowa CAR/EAR zawiera sekcję odpowiedzialności cywilnej (OC) za szkody wyrządzone osobom trzecim podczas robót. Ma to fundamentalne znaczenie, jeśli ciężki sprzęt uszkodzi okoliczne drogi gminne lub naruszy lokalną sieć melioracyjną.
Ile kosztuje ubezpieczenie farmy fotowoltaicznej w 2024 roku?
Wysokość składki za ubezpieczenie farmy fotowoltaicznej zależy bezpośrednio od wartości odtworzeniowej całej instalacji i poziomu ryzyka technicznego. Instytut Energetyki Odnawialnej w analizach rynkowych (IEO, 2024 rok) podaje, że nakłady inwestycyjne (CAPEX) na budowę komercyjnej farmy PV wynosiły średnio od 2,2 mln zł do 3,1 mln zł za każdy 1 MWp mocy. Ta kwota wyznacza bazową sumę ubezpieczenia majątku. Pilnuj, aby jej nie zaniżyć, bo w razie szkody ubezpieczyciel zastosuje zasadę proporcji i wypłaci mniejsze pieniądze.
Roczna stawka za pakiet All Risks bez ochrony zysku wynosi zazwyczaj ułamek procenta wartości CAPEX. Kiedy dokupisz rozszerzenie o ryzyko przestoju (Business Interruption), zapłacisz wyraźnie więcej, zyskujesz jednak płynność finansową niezbędną do terminowej spłaty rat kredytu.
| Moc farmy | Szacowany Capex (wg IEO 2024) | Szacowany koszt polisy All Risks/rok | Szacowany koszt z BI/rok |
|---|---|---|---|
| 0,5 MWp (mała instalacja) | 1,1 mln zł – 1,55 mln zł | Niski ułamek wartości odtworzeniowej mienia | Składka bazowa powiększona o ryzyko przestoju |
| 1,0 MWp (standardowy park PV) | 2,2 mln zł – 3,1 mln zł | Ułamek wartości odtworzeniowej mienia | Składka bazowa powiększona o ryzyko przestoju |
| 5,0 MWp (duża instalacja komercyjna) | 11,0 mln zł – 15,5 mln zł | Ułamek wartości odtworzeniowej mienia | Składka bazowa powiększona o ryzyko przestoju |
Ostateczną cenę ubezpieczyciel ustala indywidualnie po przeprowadzeniu audytu ryzyka. Jeśli budujesz instalację w rejonie nawiedzanym przez gradobicia albo stawiasz stoły na niestabilnym gruncie, składka powędruje w górę względem rynkowej średniej.
Jakie czynniki decydują o cenie polisy dla instalacji PV?
Underwriting w branży OZE wymaga skrupulatnej oceny wielu parametrów. Zanim ubezpieczyciel przygotuje ofertę, dokładnie prześwietla kwestie techniczne, prawne i lokalizacyjne. Chcesz obniżyć wysokość składki? Sprawdź poniższe elementy:
- zastosowane zabezpieczenia fizyczne i elektroniczne – szczelne ogrodzenie z podmurówką, ochrona obwodowa z detekcją na podczerwień i całodobowy monitoring wizyjny połączony ze stacją ochrony wydatnie zmniejszają ryzyko kradzieży,
- lokalizacja terenu – analityk sprawdza mapy powodziowe oraz strefy obciążenia wiatrem, dlatego sąsiedztwo lasów i terenów zalewowych podnosi wyjściowy koszt ochrony,
- jakość wykorzystanych komponentów – moduły z listy Tier 1 oraz certyfikowane inwertery sprawdzonych producentów dają gwarancję mniejszej awaryjności i stabilnej pracy,
- doświadczenie zaangażowanych partnerów – sprawdzony wykonawca EPC z bogatym portfolio i rzetelny serwis O&M regularnie badający sprzęt kamerą termowizyjną budzą zaufanie ubezpieczyciela,
- wysokość udziału własnego – wyższa franszyza redukcyjna, czyli kwota potrącana z każdego odszkodowania, obniża roczną składkę, ale zmusza Cię do samodzielnego pokrywania kosztów mniejszych usterek.
Na co uważać przy podpisywaniu umowy ubezpieczenia farmy fotowoltaicznej?
Jeśli złożysz podpis pod umową bez dokładnego przestudiowania załączników, sam prosisz się o kłopoty podczas likwidacji szkody. W transakcjach biznesowych nie chroni Cię prawo konsumenckie. Musisz znać każdy paragraf OWU oraz treść klauzul brokerskich.
Szczególną uwagę poświęć wyłączeniom odpowiedzialności. Ubezpieczyciele standardowo odrzucają wnioski o odszkodowanie za powolną degradację mienia, korozję stołów, naturalne zużycie części czy wady ukryte objęte gwarancją producenta. Uważaj też na szkody wywołane błędami na etapie projektu budowlanego. Bez specjalnej klauzuli towarzystwo odmówi wypłaty pieniędzy za takie zdarzenie.
Pamiętaj: nadzór nad rynkiem finansowym sprawuje Komisja Nadzoru Finansowego (KNF), ale to podpisana umowa wyznacza granice Twoich praw i obowiązków. Kiedy zapisy budzą Twoje wątpliwości, zatrudnij brokera ubezpieczeniowego OZE, który ułoży program skrojony pod specyfikę Twojego parku.
Zanim podpiszesz dokumenty, dokładnie zweryfikuj poniższe punkty:
- wysokość franszyzy redukcyjnej na newralgiczne komponenty – sprawdź, czy w przypadku uszkodzenia inwertera lub stacji transformatorowej ubezpieczyciel nie narzucił drastycznie wysokiego udziału własnego,
- franszyzę integralną – upewnij się, poniżej jakiej kwoty ubezpieczyciel całkowicie zignoruje szkodę i odmówi wypłaty,
- limity odpowiedzialności na pojedyncze zdarzenia losowe – prześwietl sublimity dla powodzi, kradzieży miedzianych kabli oraz wyładowań atmosferycznych,
- terminy zgłoszenia szkody – umowy przewidują bardzo krótki czas na powiadomienie (często od 24 do 48 godzin od wykrycia awarii), a spóźnienie grozi obcięciem wypłaty,
- spełnienie wymogów bezpieczeństwa – zignorowanie zaleceń przeciwpożarowych uzgodnionych z rzeczoznawcą ppoż. daje ubezpieczycielowi prosty pretekst do odrzucenia roszczenia po pożarze.
Jak wygląda procedura likwidacji szkody na farmie fotowoltaicznej?
Kiedy w instalację uderza grad, piorun albo na teren wkraczają złodzieje, liczy się każda chwila. Działaj według precyzyjnego planu, żeby likwidator nie zarzucił Ci powiększenia rozmiaru szkody.
- Zabezpiecz teren i ogranicz straty – najpierw zatrzymaj rozszerzanie się zniszczeń. W razie zwarcia lub pożaru natychmiast odłącz zasilanie wyłącznikami pożarowymi i wezwij Państwową Straż Pożarną. Jeśli doszło do włamania, bezzwłocznie zaalarmuj Policję.
- Zarejestruj dowody zdarzenia – zanim cokolwiek uprzątniesz, zrób wyczerpującą dokumentację fotograficzną i wideo każdego uszkodzonego elementu. Zabezpiecz nagrania z kamer CCTV i odczyty ze stacji pogodowej na farmie.
- Pobierz cyfrowe dane z systemu – wygeneruj raporty zdarzeń oraz logi błędów z systemu SCADA i falowników. Te pliki stanowią twardy dowód, który potwierdza dokładną godzinę awarii i spadki mocy w obwodach DC/AC.
- Zgłoś formalnie szkodę do ubezpieczyciela – powiadom zakład ubezpieczeń w terminie zapisanym w OWU. Dołącz wstępny opis sytuacji, numer polisy oraz wykonane zdjęcia.
- Przeprowadź oględziny z ekspertem – na farmę przyjeżdża rzeczoznawca majątkowy ubezpieczyciela. Razem z przedstawicielem Twojego serwisu O&M sporządza protokół i sprawdza stan poszczególnych podzespołów.
- Zweryfikuj kosztorys i przygotuj roszczenie BI – ekipa EPC lub serwis O&M wycenia naprawę w oparciu o rynkowe ceny podzespołów i robocizny. Równocześnie składasz dokumentację utraconych korzyści z produkcji energii, wyliczoną na podstawie historycznych wyników generacji i obowiązujących cen sprzedaży prądu.
- Odbierz wypłatę świadczenia – po zatwierdzeniu kosztorysów ubezpieczyciel przelewa odszkodowanie pomniejszone o zapisane w umowie franszyzy. Przy rozległych zniszczeniach złóż wniosek o bezsporną zaliczkę, dzięki czemu szybciej zamówisz newralgiczne komponenty, takie jak stacja transformatorowa.
Informacja
Tresci publikowane w serwisie EnergiaDlaPrzyszlosci.pl maja charakter informacyjny i edukacyjny. Ceny instalacji, stawki dofinansowania, taryfy i warunki programow wsparcia zmieniaja sie, a podane wyliczenia sa szacunkowe i zaleza od zuzycia energii, lokalizacji oraz parametrow instalacji. Przed decyzja inwestycyjna zweryfikuj aktualne warunki u operatora programu i skonsultuj sie z uprawnionym instalatorem lub doradca energetycznym.


0 Komentarzy