Zastanawiasz się, jak sfinansować budowę wielkoskalowej instalacji słonecznej i zbilansować kapitał bez utraty płynności?
Skuteczne finansowanie farmy fotowoltaicznej wymaga wyboru optymalnego modelu, takiego jak project finance, leasing operacyjny czy preferencyjne pożyczki z programów krajowych. W dals części artykułu poznasz szczegółowe wymagania banków, dowiesz się, jak zabezpieczyć stabilne przychody ze sprzedaży energii oraz sprawdzisz, która ścieżka najlepiej sprawdzi się przy Twojej inwestycji.
Z tego artykulu dowiesz sie:
- jakie są średnie nakłady inwestycyjne (CAPEX) na farmę fotowoltaiczną o mocy 1 MW,
- jakie kryteria kapitałowe i wskaźniki (w tym wkład własny oraz DSCR) stawiają banki przy finansowaniu typu project finance,
- czym różnią się leasing operacyjny i finansowy pod kątem księgowania aktywów oraz rozliczania podatków,
- dlaczego bezpośrednie dotacje na komercyjne farmy PV należą do rzadkości i jakie alternatywne wsparcie oferują programy takie jak Energia Plus czy FEnIKS,
- w jaki sposób mechanizmy stabilizacji przychodów, takie jak aukcje OZE czy umowy cPPA, wpływają na bankowalność projektu,
- jakie błędy w umowach dzierżawy, warunkach przyłączenia do sieci lub przy wyborze wykonawcy mogą całkowicie przekreślić szanse na uzyskanie finansowania.
Ile kosztuje budowa farmy fotowoltaicznej i skąd pozyskać kapitał?
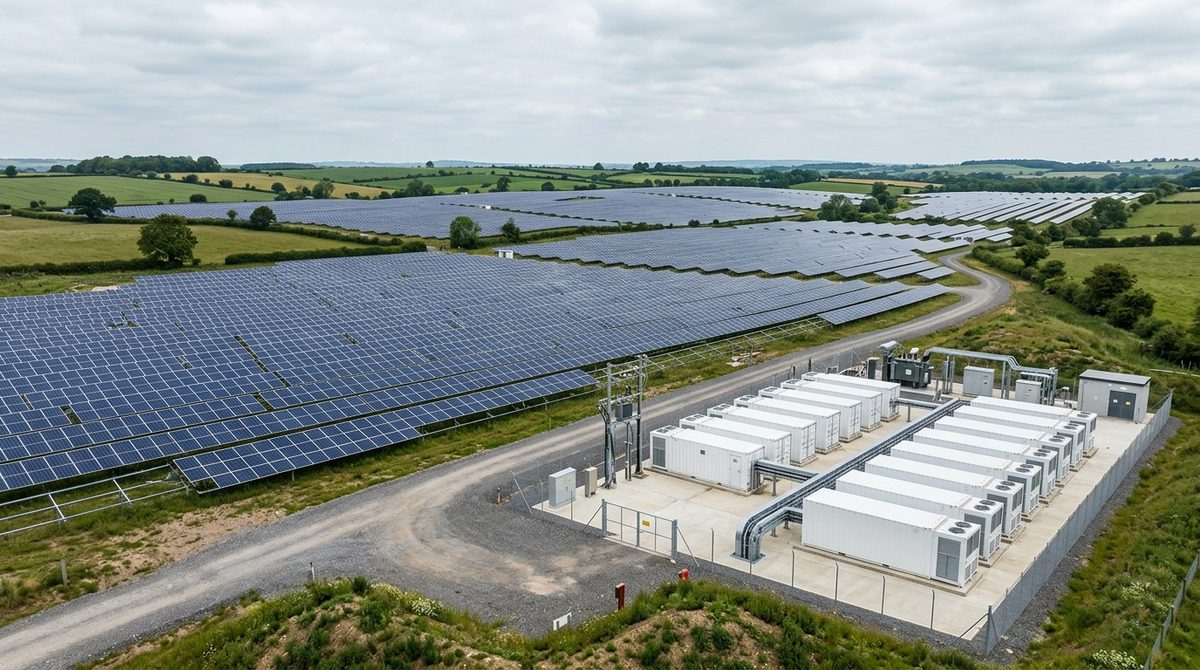
Inwestycje w wielkoskalowe źródła słoneczne szybko przekształcają polski miks energetyczny. Z danych Instytutu Energetyki Odnawialnej wynika, że na koniec I kwartału 2024 r. całkowita moc zainstalowana w fotowoltaice w Polsce wyniosła 17,73 GW. Same farmy o jednostkowej mocy powyżej 1 MW osiągnęły łączną moc 1 608,7 MW. Przełożyło się to na 11% udziału w całym rynku PV i oznaczało najszybciej rosnący segment mocy.
Jeśli planujesz taką inwestycję, najpierw spójrz na budżet. Ile faktycznie wydasz? Według analiz Instytutu Energetyki Odnawialnej za 2024 r. średnie nakłady inwestycyjne (CAPEX) na farmę o mocy 1 MW mieściły się w przedziale 2,5–3,2 mln zł netto. Ostateczną kwotę determinują ukształtowanie terenu, odległość od punktu przyłączenia do sieci średniego napięcia oraz technologia wybranych komponentów.
Rzadko kto finansuje tak duży projekt wyłącznie ze środków własnych. Z tego względu finansowanie farmy fotowoltaicznej opiera się na powołaniu spółki celowej (SPV). Dzięki takiej strukturze oddzielisz ryzyko operacyjne elektrowni od pozostałej działalności biznesowej, a przy tym precyzyjnie wyważysz proporcje kapitału własnego (equity) i dłużnego (debt).
Właściwe zbilansowanie długu i wkładu własnego bezpośrednio wpływa na Twoją wewnętrzną stopę zwrotu (IRR) oraz uśredniony koszt wytworzenia energii elektrycznej (LCOE). Zbyt wysoki wkład własny niepotrzebnie zamrozi Twój kapitał obrotowy. Z kolei nadmierne zadłużenie wygeneruje wysokie odsetki, które zagrożą płynności finansowej projektu w miesiącach o słabszym nasłonecznieniu.
Kredyt bankowy na farmę PV – model project finance i kredyt inwestycyjny
Główny strumień finansowania wielkoskalowego OZE w Polsce płynie z sektora bankowego. Kapitału udzielają zarówno banki komercyjne, jak i państwowy Bank Gospodarstwa Krajowego. Jako inwestor wybierzesz standardowy kredyt inwestycyjny na OZE albo sięgniesz po zaawansowaną formułę bezregresową.
Przy większych projektach najlepiej sprawdza się project finance fotowoltaika. W tym modelu analitycy oceniają opłacalność inwestycji przede wszystkim na podstawie prognozowanych przepływów pieniężnych (cash flow), które wygeneruje farma, a nie na fundamencie historii finansowej czy majątku spółki-matki. Kredytodawca staje się swego rodzaju partnerem projektu i wnikliwie weryfikuje każdy element ryzyka technologicznego oraz rynkowego.
Uruchomienie wypłat wymaga jednak spełnienia rygorystycznych kryteriów kapitałowych. Dane IEO za 2024 r. potwierdzają rynkowy standard: wkład własny inwestora wynosi 20–30% wartości kosztów kwalifikowanych. Dodatkowo banki nakładają obowiązek utrzymywania wskaźnika pokrycia obsługi długu (DSCR) na poziomie minimum 1,20–1,30. Bieżące zyski operacyjne farmy pomniejszone o podatki muszą więc przewyższać ratę kapitałowo-odsetkową o określony margines bezpieczeństwa.
Wymagania banków: audyt due diligence i zabezpieczenia
Zanim bank uruchomi kredyt na farmę fotowoltaiczną, podda Twoje przedsięwzięcie drobiazgowemu audytowi techniczno-prawnemu (due diligence). Analitycy sprawdzą kompletność dokumentacji, stan prawny gruntów oraz wieloletnie prognozy wydajności instalacji.
Do zamknięcia finansowego przedstawiasz zestaw niezbędnych dokumentów:
- prawomocne pozwolenie na budowę, które potwierdza zgodność z miejscowym planem lub decyzją o warunkach zabudowy,
- ważne warunki przyłączenia do sieci wraz z podpisaną umową przyłączeniową gwarantującą odbiór mocy,
- długoterminową umowę dzierżawy gruntu zawartą na okres minimum 25–29 lat, zabezpieczoną wpisami w księdze wieczystej,
- bezpieczny model sprzedaży wyprodukowanego prądu, oparty na wygranej aukcji OZE lub wieloletnim kontrakcie rynkowym.
Spłatę długu zabezpieczasz bezpośrednio na majątku spółki celowej: zastawem rejestrowym na udziałach SPV, cesją praw z umów ubezpieczeniowych, cesją przychodów ze sprzedaży energii oraz hipoteką na prawie własności lub prawie użytkowania wieczystego działki.
Leasing farmy fotowoltaicznej – czy i kiedy to się opłaca?
Budujesz mniejszy obiekt komercyjny o mocy do 1 MW? Ciekawą alternatywę dla żmudnej procedury bankowej stanowi leasing farmy fotowoltaicznej. Choć ten produkt kojarzy się głównie z pojazdami czy pojedynczymi maszynami, firmy leasingowe coraz śmielej finansują kompletne elektrownie słoneczne montowane na gruncie.
Na rynku wybierasz między dwoma wariantami: leasingiem operacyjnym a leasingiem finansowym. Różnią się one sposobem księgowania aktywów oraz momentem rozliczania podatku od towarów i usług. W formule operacyjnej instalacja wchodzi w skład majątku finansującego, więc całe raty leasingowe zaliczasz do kosztów uzyskania przychodu, co buduje efektywną tarczę podatkową. Przy leasingu finansowym Twoja spółka dokonuje odpisów amortyzacyjnych, a kosztem podatkowym staje się wyłącznie odsetkowa część raty.
Miej na uwadze techniczną specyfikę leasingu instalacji gruntowych. Finansujący wymaga, aby konstrukcja wsporcza nie łączyła się trwale z gruntem w sposób wykluczający jej demontaż bez niszczenia podzespołów. Z perspektywy firmy leasingowej inwertery, transformatory oraz moduły muszą stanowić odrębne środki trwałe, co ułatwia ewentualną windykację i ubezpieczenie majątku.
Czym charakteryzuje się leasing farm PV w praktyce?
- Szybszą i uproszczoną ścieżką weryfikacji zdolności w zestawieniu z pełną procedurą project finance.
- Elastycznością przy ustalaniu wysokości opłaty wstępnej oraz wykupu końcowego instalacji.
- Korzyściami bilansowymi wynikającymi z księgowania rat w opcji operacyjnej.
- Ograniczeniami maksymalnej kwoty finansowania pojedynczego projektu w porównaniu z konsorcjami bankowymi.
- Wymogiem zawarcia trójstronnego porozumienia z właścicielem gruntu na wypadek konieczności przejęcia urządzeń przez finansującego.
Dotacje i programy wsparcia dla farm słonecznych w Polsce
Wielu inwestorów rozpoczyna analizy od poszukiwania bezzwrotnych grantów. Bezpośrednie dotacje na farmy fotowoltaiczne o komercyjnym charakterze należą jednak w Polsce do rzadkości. Wynika to wprost z unijnych zasad pomocy publicznej, które faworyzują instrumenty zwrotne oraz mechanizmy rynkowe, zapobiegając dotowaniu projektów generujących czysty zysk handlowy.
Zamiast typowych dotacji wybierasz preferencyjne pożyczki z częściowym umorzeniem lub dopłatą do odsetek. Wsparcie pochodzi z programów krajowych wdrażanych przez NFOŚiGW, programów regionalnych oraz funduszy europejskich, w tym FEnIKS (Fundusze Europejskie na Infrastrukturę, Klimat, Środowisko) czy KPO. Instytucje kierują te środki przede wszystkim na projekty innowacyjne, wspierające lokalną autokonsumpcję lub łączące fotowoltaikę z magazynami energii.
Instytucjonalne dofinansowanie do farmy pv pozyskasz w ramach wyznaczonych inicjatyw:
- program priorytetowy „Energia Plus” prowadzony przez NFOŚiGW, w którym ubiegasz się o pożyczkę pokrywającą do 85% kosztów kwalifikowanych (od 0,5 mln zł do 300 mln zł) z opcją umorzenia do 10% (stan na 2024 r., nabór formalnie trwał do 13 grudnia 2024 r., parametry kolejnych edycji mogą ulegać zmianom),
- programy w ramach FEnIKS wspierające rozwój inteligentnych sieci oraz wielkoskalowych magazynów stabilizujących pracę elektrowni solarnych,
- regionalne programy europejskie (programy funduszy regionalnych), dedykowane zaspokajaniu potrzeb energetycznych lokalnych przedsiębiorstw oraz klastrów energii.
Kredyt, leasing czy dotacja? Porównanie form finansowania farmy PV
Na co ostatecznie postawić? Wszystko zależy od skali przedsięwzięcia, dostępności kapitału obrotowego oraz strategii podatkowej spółki. Poniższa tabela zestawia najważniejsze parametry każdego instrumentu finansowego.
| Kryterium | Kredyt bankowy / Project Finance | Leasing instalacji | Dotacje i pożyczki preferencyjne |
|---|---|---|---|
| Wymagany wkład własny | Zazwyczaj 20–30% wartości nakładów (wg standardów rynkowych IEO 2024 r.) | Od kilkunastu do 30% wartości urządzeń (opłata wstępna) | Minimum 15% kosztów kwalifikowanych (np. w programie Energia Plus do 85% pożyczki) |
| Stopień skomplikowania procedury | Bardzo wysoki: pełny audyt due diligence, doradca techniczny banku | Średni: weryfikacja majątkowa spółki oraz wycena komponentów | Wysoki: rygorystyczne kryteria formalne, scoring środowiskowy i unijny |
| Czas uzyskania decyzji | Długi: najczęściej od 3 do 6 miesięcy | Krótki: zazwyczaj od 2 do 6 tygodni | Długi: zależny od harmonogramu naborów i oceny wniosków (kilka miesięcy) |
| Wpływ na bilans spółki | Zobowiązanie długoterminowe ujmowane w bilansie SPV | Przy leasingu operacyjnym możliwość utrzymania finansowania pozabilansowego | Pożyczka stanowi dług bilansowy; bezzwrotna dotacja powiększa kapitał |
| Elastyczność sprzedaży energii | Niska do średniej: bank wymaga stabilnych kontraktów (aukcja OZE, cPPA) | Średnia: finansujący skupia się na bieżącej wypłacalności korzystającego | Średnia do wysokiej: warunkowana zapisami konkretnego programu wsparcia |
Kredyt w formule project finance idealnie odpowiada dużym inwestycjom powyżej 1 MW, w których spółka celowa nie dysponuje innym majątkiem. Leasing sprawdzi się lepiej w mniejszych projektach komercyjnych prowadzonych przez stabilne firmy, którym zależy na czasie i optymalizacji bieżących obciążeń dochodowych. Z kolei pożyczki preferencyjne i dotacje stanowią doskonałe uzupełnienie montażu finansowego, o ile harmonogram naboru pokrywa się z Twoim procesem budowlanym.
Stabilizacja przychodów jako warunek finansowania: aukcje OZE vs umowy cPPA
Żadna instytucja finansowa nie wyłoży kapitału na budowę farmy, dopóki nie udowodnisz, że wyprodukowany prąd znajdzie odbiorcę po przewidywalnej cenie. Sprzedaż energii wyłącznie w oparciu o rynek spot na Towarowej Giełdzie Energii niesie ze sobą ryzyko kanibalizacji cenowej w godzinach szczytowej produkcji słonecznej. Banki odrzucają tak dużą zmienność, bo zagraża ona regularnej obsłudze długu.
O bankowalności (bankability) Twojego projektu decyduje wprost mechanizm zabezpieczenia wpływów ze sprzedaży. W Polsce funkcjonują dwie główne ścieżki zapewniające stabilizację przychodów.
Pierwszą stanowią państwowe aukcje OZE organizowane przez Urząd Regulacji Energetyki (URE). Wygrana w aukcji gwarantuje Ci wsparcie w formule kontraktu różnicowego przez 15 lat. Gdy rynkowa cena energii spada poniżej zaoferowanej stawki, operator rozliczeń wypłaca wyrównanie. Dla przykładu: w rozstrzygniętej aukcji OZE z grudnia 2024 r. dla instalacji powyżej 1 MW (koszyk AZ/1/2024) cena referencyjna wynosiła 389 zł/MWh, natomiast minimalna cena zwycięskiej oferty ukształtowała się na poziomie 244,80 zł/MWh według danych URE.
Drugą ścieżką są długoterminowe umowy korporacyjne cPPA (Corporate Power Purchase Agreement). Zawierasz wtedy wieloletni kontrakt — zazwyczaj na okres od 5 do 15 lat — na sprzedaż energii bezpośrednio z odbiorcą przemysłowym. Banki chętnie akceptują umowy cPPA jako podstawę do uruchomienia kredytu, pod warunkiem że odbiorca energii wykazuje nienaganną wiarygodność ratingową. Zyskujesz stały dopływ gotówki do spółki celowej bez czekania na rządowe koszyki aukcyjne.
Jak przygotować projekt farmy, aby bez przeszkód uzyskać finansowanie? Krok po kroku
Bankowalność farmy fotowoltaicznej nie rodzi się dopiero na etapie składania wniosku o kredyt. Budujesz ją od pierwszych decyzji administracyjnych i pojedynczych zapisów w umowach. Sprawdź sprawdzoną ścieżkę przygotowania projektu do pozyskania zewnętrznego kapitału.
- Zabezpieczenie tytułu prawnego do gruntu – podpisz umowę dzierżawy na minimum 25 lat. Zadbaj o bezwarunkową zgodę właściciela na ustanowienie hipoteki na rzecz instytucji finansującej oraz prawo do poddzierżawy i cesji praw z umowy.
- Uzyskanie decyzji o środowiskowych uwarunkowaniach – pamiętaj, że decyzja środowiskowa staje się obowiązkowa przy większych powierzchniach zabudowy. Błędy proceduralne na tym etapie grożą zaskarżeniem dokumentu i wstrzymaniem finansowania.
- Pozyskanie warunków przyłączenia do sieci – to najważniejszy kamień milowy w całym harmonogramie. Warunki przyłączenia do sieci muszą zachować ważność, a zaliczkę na poczet opłaty przyłączeniowej opłać w terminie, co doprowadzi do podpisania ostatecznej umowy przyłączeniowej.
- Opracowanie projektu budowlanego i uzyskanie pozwolenia na budowę – zadbaj o pełną spójność projektu z warunkami technicznymi przyłączenia i decyzją środowiskową. Bank zażąda prawomocnej, ostatecznej decyzji o pozwoleniu na budowę.
- Wybór Generalnego Wykonawcy (EPC) i umowy O&M – instytucje finansowe wnikliwie weryfikują doświadczenie wykonawcy farmy. Umowa EPC musi precyzować gwarancje uzysków energii (Performance Ratio), terminy realizacji oraz kary umowne zabezpieczone gwarancjami bankowymi. Równolegle przygotuj wieloletnią umowę serwisową (O&M).
- Koncesje i formalności regulacyjne – bacz na wymogi formalne powiązane ze skalą instalacji. Przepisy ustawy o OZE wymagają, aby komercyjne farmy fotowoltaiczne o mocy powyżej 1 MW uzyskały pełną koncesję Prezesa URE na wytwarzanie energii elektrycznej, podczas gdy instalacje o mocy od 50 kW do 1 MW podlegają wyłącznie wpisowi do rejestru MIOZE (stan prawny na 2024 r., Urząd Regulacji Energetyki). Bank uzależni wypłatę końcowych transz kredytu od przedłożenia tych dokumentów.
- Wybór modelu sprzedaży i złożenie wniosku finansowego – po zapięciu parametrów technicznych i prawnych wybierz ścieżkę sprzedaży (aukcja URE lub kontrakt cPPA), a następnie złóż kompletny pakiet dokumentacji do banku lub leasingodawcy.
Co najczęściej przekreśla szanse na finansowanie? Banki odrzucają wnioski głównie przez trzy uchybienia: nieprecyzyjne zapisy w umowie dzierżawy uniemożliwiające cesję praw na rzecz wierzyciela, ryzyko wygaśnięcia warunków przyłączenia do sieci oraz brak doświadczenia u wybranego wykonawcy EPC. Jeśli rzetelnie dopracujesz te obszary na wczesnym etapie, unikniesz przestojów i odczuwalnie obniżysz koszt pozyskania kapitału.
Informacja
Tresci publikowane w serwisie EnergiaDlaPrzyszlosci.pl maja charakter informacyjny i edukacyjny. Ceny instalacji, stawki dofinansowania, taryfy i warunki programow wsparcia zmieniaja sie, a podane wyliczenia sa szacunkowe i zaleza od zuzycia energii, lokalizacji oraz parametrow instalacji. Przed decyzja inwestycyjna zweryfikuj aktualne warunki u operatora programu i skonsultuj sie z uprawnionym instalatorem lub doradca energetycznym.


0 Komentarzy