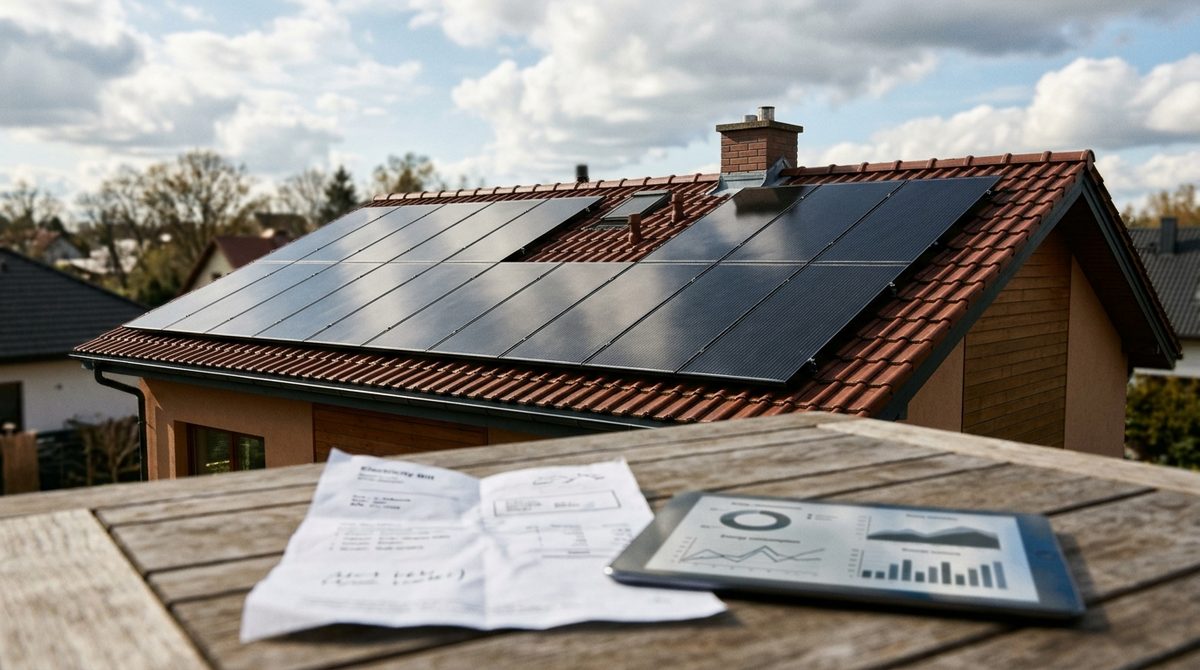
Zastanawiasz się, dlaczego po założeniu fotowoltaiki masz wysokie rachunki za prąd, skoro panele pracują na pełnych obrotach? Często problem nie wynika z awarii sprzętu, lecz z mechanizmów rozliczeń w systemie net-billingu, wysokich kosztów dystrybucji oraz niskiego zużycia energii na własne potrzeby w momencie jej produkcji.
W tym artykule dowiesz się, jakie błędy w rozliczeniach i kwestie techniczne wpływają na Twoje faktury, kiedy falownik wyłącza się z powodu zbyt wysokiego napięcia w sieci oraz jak skutecznie reklamować nieprawidłowości u operatora i instalatora.
Z tego artykulu dowiesz sie:
- dlaczego w systemie net-billing depozyt prosumencki nie pomniejsza stałych i zmiennych stawek dystrybucyjnych,
- jak niski poziom bieżącego zużycia energii wpływa na straty finansowe przy oddawaniu nadwyżek prądu do sieci,
- z jakiego powodu falowniki automatycznie przerywają pracę przy przekroczeniu napięcia 253 V i jak to wpływa na rachunki,
- czym różni się podstawowe ubezpieczenie OZE od dedykowanych pakietów zawierających klauzulę utraty korzyści,
- jakie zapisy w ogólnych warunkach ubezpieczenia, w tym wymagane przeglądy i zabezpieczenia przeciwprzepięciowe, decydują o wypłacie odszkodowania.
Dlaczego po założeniu fotowoltaiki mam wysokie rachunki za prąd – najczęstsze przyczyny techniczne i rozliczeniowe
Zakładasz panele słoneczne z myślą o niższych kosztach, po czym otwierasz pierwszą fakturę i przecierasz oczy ze zdumienia? Kwota niemal nie różni się od rachunków sprzed inwestycji. Zadajesz sobie pytanie, dlaczego po założeniu fotowoltaiki mam wysokie rachunki za prąd, skoro system działa na pełnych obrotach. Taki scenariusz dotyka wielu właścicieli domów. Zazwyczaj instalator wcale Cię nie oszukał – problem tkwi w mechanizmach rozliczeń oraz technicznych realiach sieci energetycznej.
Główne źródło Twojego rozczarowania stanowi mechanizm prawny. Zgodnie z ustawą o odnawialnych źródłach energii z 2021 roku, którą przygotowało Ministerstwo Klimatu i Środowiska, od 1 kwietnia 2022 roku nowi prosumenci podlegają rozliczeniu w systemie net-billingu. W tym modelu wyprodukowana energia płynie prosto do sieci, a pieniądze ze sprzedaży zasilają Twój depozyt prosumencki.
Główna pułapka kryje się w konstrukcji samej faktury: pieniędzmi z depozytu opłacisz wyłącznie energię czynną. Za prąd pobrany z sieci wciąż płacisz pełne zmienne oraz stałe stawki dystrybucyjne, bo depozyt ich nie pomniejsza. Kiedy zużywasz dużo prądu wieczorem lub w nocy, opłaty przesyłowe natychmiast podbijają Twój rachunek.
Dochodzi do tego niski poziom bieżącego zużycia prądu. Raporty i poradniki Ministerstwa Klimatu i Środowiska z 2024 roku wskazują prosto: przeciętne gospodarstwo bez magazynu energii zużywa na bieżąco zaledwie 20–30% własnego prądu. Co dzieje się z resztą? Aż 70–80% produkcji energii oddajesz do sieci po cenach giełdowych. W słoneczne południe stawki te bywają niskie, a wieczorem – gdy włączasz pralkę lub płytę indukcyjną – kupujesz prąd znacznie drożej.
Na ostateczną sumę składają się także czynniki niezależne od pogody. Zwróć uwagę na detale rozliczeniowe oraz sprzętowe:
- dobowy profil zużycia – gdy w godzinach szczytowej produkcji nikogo nie ma w domu, darmowy prąd płynie do sieci, zamiast zasilać Twoje urządzenia,
- nowe urządzenia grzewcze – jeśli jednocześnie w budynku pojawi się pompa ciepła lub klimatyzacja, całkowite zużycie prądu drastycznie wzrośnie w porównaniu z ubiegłymi latami,
- stałe opłaty regulacyjne – w 2024 roku Prezes Urzędu Regulacji Energetyki (URE) ogłosił stawki opłaty mocowej na 2025 rok na poziomie od 2,86 zł do 16,01 zł netto miesięcznie dla odbiorców w gospodarstwach domowych, co tworzy sztywny koszt niezależny od pracy modułów,
- opóźnienia operatora – włączenie systemu przed montażem licznika dwukierunkowego przez Operatora Systemu Dystrybucyjnego (OSD) sprawia, że stary licznik nalicza oddany prąd jako energię zużytą, przez co sztucznie powiększa rachunek,
- formalne wymogi dotacji – regulamin naboru „Mój Prąd 6.0” zatwierdzony w 2024 roku przez Narodowy Fundusz Ochrony Środowiska i Gospodarki Wodnej (NFOŚiGW) przewiduje dofinansowanie do magazynu energii elektrycznej do 16 tys. zł przy pojemności minimum 2 kWh, a sam montaż magazynu stał się obowiązkowy dla mikroinstalacji zgłoszonych od 1 sierpnia 2024 roku, co wymusza zatrzymanie prądu u siebie i ogranicza straty na tanim eksporcie.
Niezauważone awarie i uszkodzenia: czy panele fotowoltaiczne na pewno pracują z pełną mocą?
Faktury zgadzają się z odczytami, a opłaty nadal nie spadają? Szukaj przyczyny w sprzęcie. Instalacja fotowoltaiczna działa jak łańcuch naczyń powiązanych – usterka jednego modułu albo złe ustawienia falownika drastycznie obcinają produkcję. Często błędnie zakładasz, że moduły na dachu pracują bez zarzutu tylko dlatego, że tam leżą.
Falowniki w Polsce niezwykle często wyłączają się w okolicach południa. Dane Polskich Sieci Elektroenergetycznych (PSE) z 2024 roku pokazują, że moc zainstalowana PV w Krajowym Systemie Elektroenergetycznym przekroczyła 18 GW. Sieci dystrybucyjne w wielu miejscach nie wytrzymują takiego obciążenia, co prowadzi do regularnego przekraczania dopuszczalnego napięcia 253 V.
Kiedy napięcie przekroczy ten limit, inwerter automatycznie przerywa pracę ze względów bezpieczeństwa. W najbardziej słoneczny dzień Twoje ogniwo słoneczne nie generuje wtedy ani wata energii, a budynek pobiera w pełni płatny prąd z sieci zewnętrznej. Jeśli nie sprawdzasz regularnie aplikacji monitorującej, możesz nawet nie wiedzieć o kilkugodzinnych przestojach.
Spadek wydajności wywołują także uszkodzenia mechaniczne. Gwałtowny grad, porywisty wiatr lub wyładowania atmosferyczne uszkadzają elementy instalacji. Tworzą mikropęknięcia krzemu, niszczą diody bocznikujące i wywołują tak zwane gorące punkty (hot-spoty). Pojedyncze uszkodzenie potrafi osłabić cały łańcuch modułów – Twoje odnawialne źródła energii tracą moc, a rachunki nie chcą spaść.
Ubezpieczenie instalacji fotowoltaicznej a straty finansowe – kiedy odszkodowanie chroni Twój budżet?
Awarie i zniszczenia uderzają w kieszeń podwójnie: płacisz za kosztowny serwis, a w trakcie przestoju kupujesz drogi prąd z sieci. Dlatego traktuj ubezpieczenie instalacji fotowoltaicznej jako stały element bilansu opłacalności. Dobrze dopasowana polisa przerzuca koszty niespodziewanych wypadków na zakład ubezpieczeń.
Podstawowa ochrona pokrywa zazwyczaj bezpośrednie szkody spowodowane przez pożar, uderzenie pioruna, huragan, gradobicie czy zalanie. Gdy spadający konar rozbije panele fotowoltaiczne, ubezpieczyciel sfinansuje zakup nowych modułów oraz pracę instalatorów. Omijasz w ten sposób konieczność sięgania do domowych oszczędności.
Zwrot z inwestycji najlepiej zabezpiecza klauzula utraty korzyści, czyli rekompensata za przerwę w generowaniu prądu. Kiedy uszkodzony panel lub spalony falownik stoi bezczynnie przez kilka tygodni, otrzymujesz odszkodowanie równe wartości niewyprodukowanej energii. W ten sposób ubezpieczenie fotowoltaiki stabilizuje domowe finanse przed skutkami poważniejszych awarii.
Ubezpieczenie domu a osobny wariant ubezpieczenia OZE
Wielu inwestorów po prostu dopisuje moduły do polisy murów i stałych elementów nieruchomości. Miej jednak na uwadze ograniczenia takiego wyboru: ubezpieczyciele klasyfikują panele jako zewnętrzne elementy stałe, przez co wprowadzają niskie limity wypłat w razie kradzieży osprzętu lub dewastacji.
Lepszą opcją bywają polisy skrojone specjalnie pod odnawialne źródła, jak choćby pakiet PZU Eko Energia, który oferuje Powszechny Zakład Ubezpieczeń. Umowy tego typu precyzyjnie definiują instalację: zabezpieczają moduły, inwertery, okablowanie oraz urządzenia współpracujące, do których zalicza się zintegrowana pompa ciepła czy magazyn prądu. Taka polisa zapewnia wyższe sumy gwarancyjne, odpowiadające rzeczywistej wartości zamontowanego sprzętu.
Ile kosztuje ubezpieczenie fotowoltaiki i od czego zależy składka roczna?
Ile właściwie kosztuje ubezpieczenie fotowoltaiki w ujęciu rocznym? Nie znajdziesz stałego cennika, bo towarzystwo kalkuluje opłatę pod konkretne ryzyko. Twoja składka zależy w pierwszej kolejności od tego, ile wyniosła pierwotna wartość inwestycji, gdyż to ona określa górną granicę, jaką stanowi suma ubezpieczenia.
Liczy się także umiejscowienie konstrukcji. Moduły na dachu ubezpieczyciel wyceni korzystniej niż instalację gruntową. Panele posadowione na ziemi łatwiej zalać, zdewastować lub okraść z inwertera i miedzianych przewodów, a to automatycznie podbija koszt ubezpieczenia. Do równania dochodzi łączna moc wyrażona w kWp oraz wybrany zakres: podstawowe ryzyka nazwane lub formuła all risks.
| Wariant ubezpieczenia | Zakres ochrony | Lokalizacja montażu | Główne czynniki cenotwórcze |
|---|---|---|---|
| Podstawowy (ryzyka nazwane) | Zdarzenia losowe: pożar, uderzenie pioruna, grad, huragan | Dach budynku mieszkalnego | Suma ubezpieczenia, palność pokrycia dachowego |
| Rozszerzony (all risks) | Zdarzenia losowe, wandalizm, kradzież elementów, przepięcia | Dach budynku lub grunt | Zabezpieczenia antykradzieżowe, moc w kWp, historia szkód |
| Dedykowany OZE (z utratą korzyści) | Pełny all risks, awaria techniczna, rekompensata za przestój | Dach, budynek gospodarczy, grunt | Wiek komponentów, obecność magazynu energii, profesjonalny montaż |
Wybierając dany wariant ubezpieczenia, miej na uwadze, że tania polisa chroniąca od pożaru i gradu nie sfinansuje zakupu inwertera zniszczonego przez skok napięcia w sieci. Pakiet all risks kosztuje nieco więcej, jednak podczas poważnej usterki uchroni Cię przed wydatkami sięgającymi wielu tysięcy złotych.
Na co uważać w ogólnych warunkach ubezpieczenia, aby nie stracić pieniędzy przy szkodzie?
Sama opłacona polisa nie gwarantuje jeszcze bezproblemowej wypłaty środków. Zanim podpiszesz dokument, jakim jest umowa ubezpieczenia, dokładnie przeczytaj ogólne warunki ubezpieczenia (OWU). Zapisane tam wyłączenia odpowiedzialności pokazują czarno na białym, czy propozycja danej firmy faktycznie chroni Twój majątek.
W dokumencie, jakim są ogólne warunki, sprawdź przede wszystkim następujące punkty:
- franszyzy redukcyjne i integralne – franszyza integralna wyznacza próg kwotowy, poniżej którego ubezpieczenie nie pokryje kosztów naprawy, natomiast franszyza redukcyjna oznacza każdorazowe potrącenie stałej sumy z wypłacanego odszkodowania,
- obowiązkowe przeglądy techniczne – polskie prawo budowlane wymaga 5-letnich pomiarów instalacji elektrycznej oraz corocznych kontroli stanu technicznego budynku, a brak protokołu z takich badań stanowi dla likwidatora najczęstszą podstawę do odrzucenia wniosku,
- błędy montażowe instalatora – towarzystwa ubezpieczeniowe odmawiają wypłat za szkody wywołane wadliwym montażem lub złym doborem części, więc z takimi roszczeniami musisz zwrócić się bezpośrednio do wykonawcy,
- terminy zgłoszenia zdarzenia – jeśli przekroczysz określony w OWU czas na powiadomienie (zwykle od 3 do 7 dni roboczych od zdarzenia), ubezpieczyciel może ograniczyć kwotę świadczenia,
- zabezpieczenia przeciwprzepięciowe – polisa wymaga sprawnych ograniczników przepięć klasy minimum T1+T2, a ich brak skutkuje odmową wypłaty po burzowym uszkodzeniu inwertera.
Formalności i procedury: jak zgłosić nieprawidłowości do instalatora i OSD?
Widzisz rażąco zawyżone kwoty na fakturach? Przeprowadź uporządkowaną diagnostykę. Nie otwieraj skrzynek przyłączeniowych i nie modyfikuj okablowania – praca pod napięciem grozi śmiercią oraz natychmiast unieważnia gwarancję. Zamiast tego działaj metodycznie według sprawdzonych kroków.
Zacznij od dokładnego prześwietlenia faktury od sprzedawcy prądu. Zweryfikuj, czy wskazania licznika w kolumnie zużycia zgadzają się z cyframi na wyświetlaczu w Twojej skrzynce pomiarowej. Upewnij się, że rozliczenie zawiera właściwy kod punktu poboru energii (PPE), po czym porównaj wolumen energii wprowadzonej i pobranej w poszczególnych strefach taryfowych.
Sprawdź parametry pracy sieci u Operatora Systemu Dystrybucyjnego. Polska infrastruktura przesyłowa na wsiach i przedmieściach bywa mocno obciążona. Zaloguj się do aplikacji inwertera i przejrzyj wykresy napięcia fazowego z ostatnich tygodni. Jeżeli wartość regularnie przekracza 253 V, złóż do OSD oficjalny wniosek o kontrolę parametrów jakościowych dostarczanej energii elektrycznej.
Co zrobić, gdy sieć trzyma prawidłowe napięcie, a produkcja nadal odbiega od projektu? Złóż formalną reklamację do wykonawcy z tytułu gwarancji montażowej lub rękojmi. Wykupione ubezpieczenie instalacji nie zdejmuje z instalatora odpowiedzialności za wady ukryte. Domagaj się wizyty na miejscu, pomiaru rezystancji izolacji kabli i badania kamerą termowizyjną, która bezinwazyjnie wskaże uszkodzone ogniwa.
Kiedy spadek wydajności lub awaria mikroinstalacji pv wynika z gwałtownej pogody, natychmiast uruchom procedurę, jaką przewiduje ubezpieczenie. Zrób precyzyjne zdjęcia zniszczeń, zabezpiecz uszkodzone elementy przed dalszą degradacją i wyślij zgłoszenie przez formularz online. Sprawnie rozliczone ubezpieczenie oze zminimalizuje Twoje straty i pozwoli szybko przywrócić instalację do pełnej sprawności.
Informacja
Tresci publikowane w serwisie EnergiaDlaPrzyszlosci.pl maja charakter informacyjny i edukacyjny. Ceny instalacji, stawki dofinansowania, taryfy i warunki programow wsparcia zmieniaja sie, a podane wyliczenia sa szacunkowe i zaleza od zuzycia energii, lokalizacji oraz parametrow instalacji. Przed decyzja inwestycyjna zweryfikuj aktualne warunki u operatora programu i skonsultuj sie z uprawnionym instalatorem lub doradca energetycznym.


0 Komentarzy